

طلا تا کجا می تواند رشد کند؟ ۳ سناریوی پیش روی بازار
بازار طلا در شهریور ۱۴۰۵ وارد مرحلهای شده که پیشبینی مسیر بعدی آن ساده نیست. قیمت جهانی طلا در ۲۱ سپتامبر ۲۰۲۶ حوالی ۴۳۷۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله میشود؛ در حالی که در ابتدای سال سقفهای بسیار بالاتری نیز تجربه شده است. همزمان، افزایش نرخ بهره آمریکا، رشد بازده اوراق و قدرت دلار از یک طرف و ریسکهای ژئوپلیتیکی و تقاضای بانکهای مرکزی از طرف دیگر، دو نیروی متضاد بازار را شکل دادهاند.
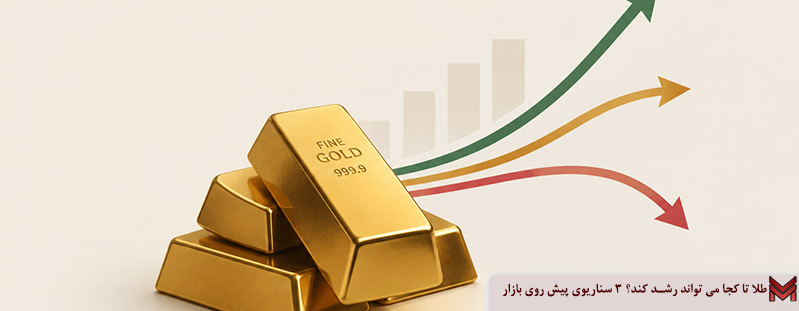
بنابراین به جای تعیین یک قیمت قطعی برای آینده طلا، میتوان سه سناریوی متفاوت را بررسی کرد.

سناریوی اول؛ بازگشت روند صعودی و عبور از سقفهای قبلی
در سناریوی صعودی، طلا بتواند فشار ناشی از نرخ بهره بالا را پشت سر بگذارد و دوباره وارد موج خرید شود. در این حالت، عبور پایدار از محدودههای مقاومتی فعلی میتواند مسیر را برای آزمایش مجدد سقف تاریخی و سپس محدودههای بالاتر باز کند.
یکی از مهمترین عوامل این سناریو، تغییر مسیر سیاست پولی آمریکا است. در شرایطی که بازار احساس کند نرخهای بهره در نهایت کاهش خواهند یافت، هزینه فرصت نگهداری طلا کاهش پیدا میکند و تقاضا برای این فلز افزایش مییابد.
البته شرایط فعلی کاملاً یکطرفه نیست. فدرال رزرو در نشست سپتامبر ۲۰۲۶ همچنان نرخ بهره نسبتاً بالایی را در نظر گرفته و پیشبینی میانه اعضای کمیته برای نرخ وجوه فدرال در پایان ۲۰۲۶ حدود ۴.۱ درصد است.
در صورت کاهش فشار نرخ بهره، افت ارزش دلار یا افزایش ریسکهای سیاسی و اقتصادی، محدوده ۴۵۰۰ دلار میتواند یکی از اهداف روانی مهم بازار باشد. عبور از آن نیز میتواند توجه معاملهگران را دوباره به سقفهای تاریخی بالاتر جلب کند.
سناریوی دوم؛ نوسان و حرکت خنثی
سناریوی دوم این است که طلا نه سقوط سنگینی داشته باشد و نه بتواند بلافاصله وارد یک روند صعودی قدرتمند شود.
در این شرایط، بازار میان دو نیروی متضاد گرفتار میشود: از یک طرف نگرانیهای اقتصادی، ریسکهای ژئوپلیتیکی و تقاضای سرمایهگذاران از طلا حمایت میکنند و از طرف دیگر، نرخ بهره بالا و بازده اوراق خزانه آمریکا مانع رشد سریع قیمت میشوند.
گزارشهای بازار در ۲۱ سپتامبر نیز دقیقاً به همین تضاد اشاره دارند؛ طلا از حمایت تقاضای امن برخوردار است، اما سیاست پولی انقباضی آمریکا و احتمال افزایش بیشتر نرخ بهره همچنان برای قیمت آن فشار ایجاد میکند.
در این سناریو، احتمال دارد طلا برای مدتی در یک محدوده نسبتاً وسیع نوسان کند و بازار منتظر دادههای جدید تورمی، اشتغال و تصمیمات فدرال رزرو بماند.
برای سرمایهگذاران، چنین بازاری اهمیت نقاط ورود را بیشتر میکند؛ زیرا رشدهای مقطعی ممکن است با اصلاحهای سریع همراه شوند.
سناریوی سوم؛ اصلاح عمیقتر قیمت طلا
سناریوی سوم زمانی فعالتر میشود که نرخهای بهره آمریکا برای مدت طولانیتری بالا باقی بمانند، بازده اوراق افزایش پیدا کند و دلار تقویت شود.
طلا برخلاف اوراق و سپردههای بهرهدار، جریان درآمدی مستقیم ایجاد نمیکند. بنابراین هنگامی که نرخهای بهره واقعی افزایش پیدا میکنند، نگهداری طلا در مقایسه با برخی داراییهای درآمدزا جذابیت کمتری پیدا میکند.
اتفاقات هفتههای اخیر نیز نشان دادهاند که افزایش نرخ بهره میتواند به سرعت باعث فشار فروش در بازار طلا شود. پس از تصمیم اخیر فدرال رزرو، طلا افت کرد و افزایش دلار و بازده اوراق به عنوان عوامل فشار بر قیمت مطرح شدند.
در یک اصلاح جدی، محدوده ۴۰۰۰ دلار میتواند به عنوان یکی از سطوح مهم روانی بازار مطرح شود. برخی تحلیلهای منتشرشده در ماههای اخیر حتی احتمال حرکت موقت قیمت به محدوده ۳۸۰۰ تا ۴۰۰۰ دلار را در صورت تشدید فشار فروش مطرح کردهاند؛ این اعداد البته سناریوهای تحلیلی هستند و نباید به عنوان پیشبینی قطعی در نظر گرفته شوند.
چه عواملی تعیین میکنند طلا کدام مسیر را انتخاب کند؟
مهمترین متغیرهایی که باید دنبال شوند عبارتاند از:
- تصمیمات فدرال رزرو: کاهش یا افزایش نرخ بهره مستقیماً بر جذابیت طلا اثر میگذارد.
- بازده اوراق خزانه آمریکا: افزایش بازده معمولاً فشار بیشتری بر دارایی بدون سود مانند طلا ایجاد میکند.
- شاخص دلار: تقویت دلار میتواند رشد طلای دلاری را محدود کند.
- تورم آمریکا: تورم بالا میتواند تقاضا برای طلا به عنوان دارایی پوششدهنده ریسک تورم را تقویت کند.
- ریسکهای ژئوپلیتیکی: افزایش نااطمینانی معمولاً تقاضای داراییهای امن را افزایش میدهد.
- خرید بانکهای مرکزی: این عامل در سال ۲۰۲۶ همچنان یکی از پایههای مهم تقاضای طلا بوده است. گزارشهای بازار از خرید قابلتوجه بانکهای مرکزی در سهماهه دوم خبر دادهاند.
بنابراین پاسخ به سؤال «طلا تا کجا میتواند رشد کند؟» یک عدد مشخص نیست. در سناریوی صعودی، بازگشت به سقفهای تاریخی و حرکت به محدودههای بالاتر امکانپذیر است؛ در سناریوی میانه، بازار میتواند برای مدتی در محدوده فعلی نوسان کند و در سناریوی نزولی نیز افزایش نرخ بهره و دلار میتواند اصلاح قیمت را عمیقتر کند.
برای بازار ایران، یک نکته دیگر هم اهمیت زیادی دارد: قیمت طلای داخلی فقط تابع اونس جهانی نیست و نرخ دلار نیز نقش تعیینکنندهای دارد. به همین دلیل حتی اگر طلای جهانی وارد فاز اصلاح شود، افزایش نرخ ارز میتواند بخشی از این افت را در بازار داخلی خنثی کند. برعکس، کاهش همزمان اونس جهانی و دلار میتواند فشار بیشتری بر قیمت طلای داخلی وارد کند.
چه نشانههایی میتواند شروع موج صعودی جدید طلا را تأیید کند؟
برای پاسخ به این سؤال که طلا تا کجا میتواند رشد کند، تنها نگاه کردن به قیمت فعلی کافی نیست. مهمتر از خود قیمت، رفتار متغیرهایی است که پشت روند بازار قرار دارند. اگر چند عامل مهم همزمان در جهت حمایت از طلا حرکت کنند، احتمال شکلگیری یک موج صعودی جدید بیشتر میشود. در مقابل، اگر این متغیرها تغییر جهت دهند، حتی یک روند صعودی قدرتمند نیز میتواند وارد مرحله اصلاح شود.
یکی از نخستین نشانههایی که باید مورد توجه قرار گیرد، روند نرخ بهره آمریکا است. طلا دارایی بدون بازده دورهای است؛ بنابراین هرچه بازده داراییهای کمریسک مانند اوراق خزانه بیشتر شود، هزینه فرصت نگهداری طلا افزایش پیدا میکند. در نقطه مقابل، اگر بازار به این نتیجه برسد که سیاست پولی آمریکا به سمت کاهش نرخ بهره حرکت خواهد کرد، جذابیت نسبی طلا افزایش مییابد.
البته صرف کاهش نرخ بهره برای ادامه رشد طلا کافی نیست. اهمیت زیادی دارد که کاهش نرخ بهره در چه شرایطی اتفاق بیفتد. اگر بانک مرکزی آمریکا نرخها را به دلیل کاهش تورم و ثبات اقتصادی پایین بیاورد، ممکن است واکنش طلا با حالتی که کاهش نرخ بهره به دلیل نگرانی از رکود اقتصادی انجام میشود متفاوت باشد.
عامل مهم دیگر، بازده واقعی اوراق قرضه است. سرمایهگذاران هنگام تصمیمگیری درباره طلا تنها نرخ بهره اسمی را بررسی نمیکنند، بلکه تورم را نیز در نظر میگیرند. اگر بازده واقعی کاهش پیدا کند، طلا میتواند جذابتر شود؛ زیرا فاصله میان بازده داراییهای بدون ریسک و داراییای مانند طلا کمتر میشود.
دلار آمریکا نیز یکی از متغیرهای کلیدی است. قیمت جهانی طلا معمولاً به دلار اعلام میشود و تغییر ارزش دلار میتواند بر قدرت خرید سرمایهگذاران در سایر کشورها تأثیر بگذارد. تقویت دلار در بسیاری از مواقع برای طلا یک عامل محدودکننده محسوب میشود، در حالی که تضعیف آن میتواند فضای مناسبتری برای رشد قیمت ایجاد کند.
با این حال، رابطه دلار و طلا همیشه یک رابطه ساده و ثابت نیست. در دورههایی که نگرانیهای شدید اقتصادی یا سیاسی وجود دارد، ممکن است هم دلار و هم طلا مورد تقاضا قرار بگیرند. بنابراین برای تحلیل بازار نباید تنها بر یک شاخص تکیه کرد.
عامل بعدی خرید بانکهای مرکزی است. بانکهای مرکزی طی سالهای اخیر به یکی از بازیگران مهم بازار طلا تبدیل شدهاند. افزایش ذخایر طلا توسط بانکهای مرکزی میتواند تقاضای بلندمدت ایجاد کند و در صورت ادامهدار بودن، بخشی از فشار ناشی از فروش سرمایهگذاران کوتاهمدت را جذب کند.
از طرف دیگر، وضعیت صندوقهای سرمایهگذاری مبتنی بر طلا نیز اهمیت دارد. افزایش ورود سرمایه به صندوقهای طلا میتواند نشانه افزایش تقاضای سرمایهگذاران باشد. اگر رشد قیمت همراه با افزایش حجم معاملات و ورود سرمایه باشد، ساختار روند با حالتی که قیمت صرفاً به دلیل معاملات کوتاهمدت افزایش یافته، تفاوت دارد.
در بازار جهانی همچنین باید به تقاضای فیزیکی طلا توجه کرد. تقاضای جواهرات، شمش و سکه در اقتصادهای بزرگ مصرفکننده طلا میتواند بر تعادل عرضه و تقاضا تأثیر بگذارد. البته این عامل معمولاً در کنار سایر متغیرها معنا پیدا میکند و به تنهایی نمیتواند جهت کوتاهمدت بازار را مشخص کند.
از منظر تکنیکال نیز معاملهگران معمولاً به رفتار قیمت در نزدیکی سقفهای قبلی توجه میکنند. اگر قیمت بتواند یک مقاومت مهم را پشت سر بگذارد و برای مدتی بالاتر از آن تثبیت شود، شرایط با حالتی که قیمت تنها برای مدت کوتاهی از مقاومت عبور کرده و دوباره پایین آمده، متفاوت است.
در نتیجه، شکست یک مقاومت به تنهایی به معنای آغاز یک روند صعودی قطعی نیست. برای ارزیابی اعتبار حرکت باید عواملی مانند حجم معاملات، وضعیت دلار، بازده اوراق، اخبار اقتصادی و رفتار سرمایهگذاران نیز بررسی شوند.
از همین رو، کسانی که به دنبال تعیین سقف احتمالی طلا هستند، بهتر است به جای پرسیدن اینکه «طلا دقیقاً به چه قیمتی میرسد؟»، ابتدا این سؤال را مطرح کنند که آیا شرایط بنیادی بازار هنوز از ادامه روند صعودی حمایت میکند یا خیر؟
طلا در بازار ایران؛ چرا ممکن است قیمت داخلی بیشتر یا کمتر از اونس جهانی حرکت کند؟
برای سرمایهگذاران ایرانی، تحلیل طلای جهانی تنها بخشی از ماجراست. قیمت طلا در داخل کشور علاوه بر قیمت اونس جهانی، به نرخ ارز، شرایط بازار داخلی و میزان حباب برخی انواع طلا و سکه نیز وابسته است. به همین دلیل ممکن است اتفاقی در بازار جهانی رخ دهد اما اثر آن در بازار ایران دقیقاً به همان اندازه مشاهده نشود.
مهمترین متغیر، نرخ دلار است. قیمت تقریبی هر گرم طلای خام در بازار داخلی را میتوان بهصورت مفهومی حاصل ترکیب قیمت اونس جهانی و نرخ تبدیل دلار دانست. بنابراین اگر اونس جهانی افزایش پیدا کند و همزمان دلار داخلی نیز رشد کند، اثر دو عامل میتواند به افزایش قابلتوجه قیمت طلا در ایران منجر شود.
در مقابل، اگر طلای جهانی صعودی باشد اما نرخ ارز داخلی کاهش پیدا کند، رشد قیمت طلای داخلی میتواند محدود شود. همین موضوع باعث میشود پیشبینی قیمت طلا در ایران بدون بررسی بازار ارز، تصویر کاملی ارائه ندهد.
همین مسئله در جهت عکس نیز وجود دارد. اگر اونس جهانی وارد اصلاح شود اما نرخ دلار داخلی افزایش قابلتوجهی داشته باشد، افت طلای داخلی ممکن است بسیار کمتر از کاهش قیمت جهانی باشد.
این موضوع یکی از تفاوتهای مهم میان سرمایهگذاری روی طلای جهانی و خرید طلا در بازار ایران است. فردی که طلای داخلی خریداری میکند، علاوه بر ریسک قیمت جهانی طلا، در معرض تغییرات نرخ ارز و شرایط بازار داخلی نیز قرار دارد.
موضوع دیگر، تفاوت میان انواع داراییهای مرتبط با طلاست. قیمت طلای آبشده، طلای ساختهشده، سکه و صندوقهای طلا الزاماً رفتار یکسانی ندارند.
در طلای ساختهشده، هزینههایی مانند اجرت ساخت و برخی هزینههای مرتبط با خرید وجود دارد. بنابراین رشد قیمت طلای خام لزوماً به معنای ایجاد همان میزان بازده برای خریدار طلای ساختهشده نیست.
در مورد سکه نیز مسئله حباب اهمیت بیشتری پیدا میکند. قیمت سکه تنها از ارزش طلای موجود در آن تشکیل نمیشود و شرایط عرضه و تقاضای بازار میتواند باعث ایجاد فاصله میان قیمت بازاری و ارزش ذاتی آن شود. بنابراین ممکن است قیمت سکه سریعتر از طلای خام رشد کند، اما بخشی از این افزایش ناشی از بزرگتر شدن حباب باشد.
در زمان اصلاح بازار نیز همین مسئله میتواند نتیجه متفاوتی ایجاد کند. اگر حباب سکه کاهش پیدا کند، ممکن است قیمت سکه بیشتر از طلای خام افت کند؛ حتی اگر اونس جهانی تغییر چندانی نداشته باشد.
صندوقهای طلا نیز مسیر متفاوتی دارند. قیمت واحدهای این صندوقها تحت تأثیر ارزش داراییهای موجود در صندوق و شرایط معاملات بازار سرمایه قرار میگیرد. بنابراین علاوه بر قیمت طلا و ارز، عرضه و تقاضای واحدهای صندوق نیز میتواند در کوتاهمدت بر قیمت آن اثرگذار باشد.
از سوی دیگر، نباید از نقش انتظارات تورمی غافل شد. زمانی که فعالان اقتصادی انتظار افزایش قیمت کالاها و کاهش قدرت خرید پول را داشته باشند، ممکن است تقاضا برای داراییهایی مانند طلا افزایش پیدا کند. در چنین شرایطی، بازار طلا میتواند پیش از وقوع کامل تغییرات اقتصادی به اخبار و انتظارات واکنش نشان دهد.
در نهایت، برای بررسی اینکه طلا تا کجا میتواند رشد کند، بهتر است بازار را در دو سطح جداگانه بررسی کرد: نخست، مسیر اونس جهانی و عوامل بینالمللی؛ دوم، نرخ ارز و شرایط داخلی ایران. ترکیب این دو بخش تصویر دقیقتری از مسیر احتمالی قیمت طلای داخلی ارائه میدهد.
بنابراین حتی اگر یک تحلیلگر برای اونس جهانی محدوده مشخصی را در نظر بگیرد، نمیتوان همان عدد را مستقیماً به قیمت طلای ایران تبدیل کرد. نرخ دلار، حباب، نوع دارایی و شرایط عرضه و تقاضا میتوانند نتیجه نهایی را تغییر دهند.
در چنین بازاری، به جای تمرکز بر یک هدف قیمتی ثابت، بررسی سناریوها و عوامل تغییردهنده هر سناریو میتواند روش منطقیتری برای تحلیل باشد. اگر نرخ بهره و بازده واقعی کاهش پیدا کند، دلار تحت فشار قرار بگیرد و تقاضای سرمایهگذاری و خرید بانکهای مرکزی ادامه داشته باشد، فضای رشد طلا میتواند حفظ شود. در مقابل، ماندگاری نرخهای بهره بالا، تقویت دلار و کاهش تقاضای سرمایهگذاری میتواند احتمال اصلاح را افزایش دهد.
ممنون که تا پایان مقاله”طلا تا کجا می تواند رشد کند؟ ۳ سناریوی پیش روی بازار“همراه ما بودید
بیشتر بخوانید
- دلار در محدوده فعلی؛ چه عواملی می توانند روند بازار را تغییر دهند؟
- بیتکوین یا طلا؛ رفتار این دو دارایی در دورههای تورمی چه تفاوتی دارد؟
- چرا بیتکوین گاهی برخلاف طلا حرکت می کند؟
- طلا جهانی چند عیار است؟
- بیت کوین را کی بخریم؟
- قیمت بیت کوین در سال ۱۴۰۰
- برای حفظ سرمایه چه طلایی بخریم؟
- برای حفظ ارزش پول طلا بخریم یا دلار؟
نظرات کاربران