

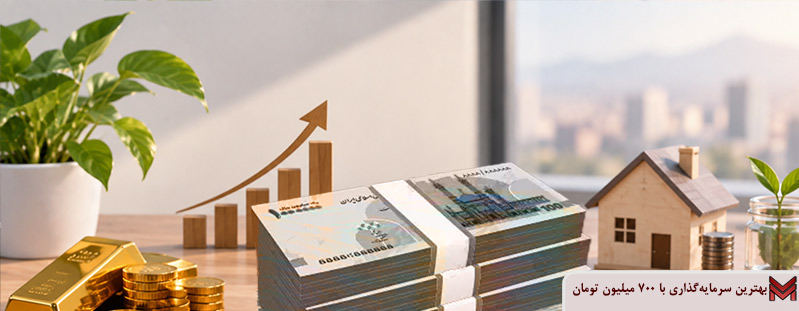
بهترین سرمایهگذاری با 700 میلیون تومان در سال 1405، با 700 میلیون تومان در سال 1405، شما به یکی از مهمترین نقاط تصمیمگیری برای سرمایهگذاری رسیدهاید. این مبلغ به شما امکان دسترسی به فرصتهای بیشتری را میدهد که میتوانید با توجه به شرایط بازار و اهداف مالی خود، بهترین انتخابها را انجام دهید.
شرایط اقتصادی، نوسانات بازار، و تغییرات ارز و تورم، همگی عواملی هستند که باید در نظر گرفته شوند. از خرید املاک و سهام گرفته تا ارزهای دیجیتال و صندوقهای سرمایهگذاری، هرکدام از این گزینهها پتانسیلهای منحصر به فردی برای سرمایهگذاری ارائه میدهند.
فهرست مطالب:

بهترین سرمایهگذاری با 700 میلیون تومان در سال 1405
در سال ۱۴۰۵، تصمیمگیری برای سرمایهگذاری با ۷۰۰ میلیون تومان بیش از هر زمان دیگری به حفظ ارزش پول، میزان ریسکپذیری، نقدشوندگی و افق زمانی سرمایهگذاری وابسته است. با توجه به تورم بالا و تغییرات مداوم قیمت داراییها در ایران، نگهداشتن کل سرمایه بهصورت نقدی معمولاً باعث کاهش قدرت خرید آن میشود. به همین دلیل بهتر است بهجای انتخاب یک بازار، بخشی از سرمایه را در داراییهای مختلف قرار دهید.
سرمایهگذاری در طلا؛ گزینهای برای حفظ ارزش پول
طلا همچنان یکی از گزینههای مورد توجه سرمایهگذاران ایرانی برای مقابله با تورم و کاهش ارزش پول است. با ۷۰۰ میلیون تومان میتوان بخشی از سرمایه را به خرید طلا، سکه یا ابزارهای مرتبط با طلا اختصاص داد.
مزیت مهم طلا، نقدشوندگی نسبتاً مناسب و امکان فروش آن در زمان نیاز است. البته قیمت طلا میتواند در کوتاهمدت نوسان زیادی داشته باشد؛ بنابراین خرید در یک مرحله ممکن است ریسک بیشتری نسبت به خرید تدریجی داشته باشد.
برای سرمایهای در این اندازه، اختصاص حدود ۳۰ تا ۴۰ درصد به طلا میتواند یکی از روشهای متنوعسازی باشد؛ البته درصد مناسب به شرایط فردی و میزان ریسکپذیری بستگی دارد.
سپرده بانکی و صندوقهای درآمد ثابت
اگر اولویت شما امنیت و دسترسی نسبتاً آسان به پول است، سپرده بانکی و صندوقهای درآمد ثابت میتوانند بخشی از سبد سرمایهگذاری را تشکیل دهند.
این گزینهها معمولاً نوسان بسیار کمتری نسبت به بازار سهام یا ارز دارند و برای افرادی مناسبتر هستند که نمیخواهند اصل سرمایه خود را در معرض نوسانات شدید بازار قرار دهند. با این حال، در شرایط تورمی باید بازدهی این ابزارها را با نرخ افزایش قیمتها مقایسه کرد؛ زیرا سود اسمی بالا لزوماً به معنای افزایش قدرت خرید نیست.
یکی از روشهای متعادل این است که حدود ۲۰ تا ۳۰ درصد سرمایه در گزینههای کمریسکتر قرار گیرد تا در صورت ایجاد فرصت سرمایهگذاری یا نیاز فوری، نقدینگی در دسترس باشد.
بورس؛ مناسب برای سرمایهگذاری بلندمدت
بورس میتواند برای بخشی از سرمایه ۷۰۰ میلیون تومانی گزینه جذابی باشد، اما ورود مستقیم به سهام بدون دانش و تجربه کافی، ریسک قابل توجهی دارد.
اگر افق سرمایهگذاری شما حداقل چند ساله است، میتوانید بخشی از سرمایه را به صندوقهای سهامی یا سرمایهگذاری تدریجی در شرکتهای بنیادی اختصاص دهید. در این روش بهتر است تمام ۷۰۰ میلیون تومان را یکباره وارد بازار نکنید و سرمایه را در چند مرحله تخصیص دهید.
بورس بیشتر برای فردی مناسب است که نوسانات کوتاهمدت را تحمل میکند و برای کسب بازدهی در بلندمدت برنامه دارد.
راهاندازی کسبوکار با ۷۰۰ میلیون تومان
یکی دیگر از گزینههای مهم، استفاده از سرمایه برای ایجاد یک کسبوکار کوچک است. در سال ۱۴۰۵، کسبوکارهای اینترنتی، فروش تخصصی محصولات، خدمات فنی، تولید محتوا، آموزش آنلاین و برخی فعالیتهای خدماتی میتوانند با سرمایه اولیه نسبتاً محدود آغاز شوند.
مزیت این روش نسبت به خرید دارایی این است که در صورت موفقیت، درآمد فعال نیز ایجاد میشود. البته ریسک آن بیشتر است و نتیجه به مهارت، تجربه، بازار هدف و توانایی مدیریت هزینهها بستگی دارد.
بهتر است تمام سرمایه را صرف اجاره دفتر، خرید تجهیزات یا موجودی کالا نکنید و بخشی از پول را برای هزینههای جاری و شرایط پیشبینینشده کنار بگذارید.
بهترین ترکیب برای ۷۰۰ میلیون تومان در ۱۴۰۵
برای فردی با ریسکپذیری متوسط، میتوان یک سبد فرضی به این شکل در نظر گرفت:
| گزینه سرمایهگذاری | سهم پیشنهادی |
|---|---|
| طلا و سکه | ۳۵٪ |
| صندوق درآمد ثابت یا سپرده | ۲۵٪ |
| بورس و صندوقهای سهامی | ۲۰٪ |
| کسبوکار یا سرمایهگذاری مهارتی | ۱۰٪ |
| وجه نقد و فرصتهای سرمایهگذاری | ۱۰٪ |
این ترکیب نسخه قطعی برای همه افراد نیست؛ زیرا سن، درآمد ماهانه، بدهی، نیاز به نقدینگی و میزان ریسکپذیری میتواند ترکیب مناسب را کاملاً تغییر دهد.
در نهایت، بهترین سرمایهگذاری با ۷۰۰ میلیون تومان در سال ۱۴۰۵ الزاماً داراییای نیست که بیشترین سود اسمی را ایجاد کند؛ بلکه گزینهای است که بتواند در کنار حفظ ارزش سرمایه، با شرایط مالی و میزان ریسکپذیری شما هماهنگ باشد. برای بسیاری از افراد، ترکیب چند دارایی بهجای ورود کامل به یک بازار میتواند روش منطقیتری برای مدیریت ریسک باشد.
توجه به هزینهها و مالیاتها در سرمایهگذاری
یکی از مهمترین نکاتی که باید در سرمایهگذاری با 700 میلیون تومان در نظر بگیرید، هزینهها و مالیاتهای مرتبط با هر نوع سرمایهگذاری است. بسیاری از سرمایهگذاران به اشتباه تصور میکنند که فقط سودآوری سرمایه اهمیت دارد، در حالی که هزینههای جانبی و مالیاتها نیز میتوانند به طور قابل توجهی بر بازدهی نهایی شما تاثیر بگذارند.
هزینههای خرید و فروش:
هر بازار سرمایهگذاری هزینههای خاص خود را دارد. برای مثال، در بازار املاک، هزینههای نقل و انتقال، مالیاتهای مربوط به خرید و فروش ملک، هزینههای نگهداری، و حق کمیسیون مشاوران املاک میتواند بخش قابل توجهی از سرمایه شما را تحت تاثیر قرار دهد. در بازار بورس نیز کارمزدهای خرید و فروش سهام میتواند بر بازدهی شما تاثیرگذار باشد. ارزهای دیجیتال نیز دارای کارمزدهای معاملاتی هستند که باید در هنگام خرید و فروش به آنها توجه کنید.
مالیاتها:
در برخی موارد، سرمایهگذاریها مشمول مالیات میشوند. برای مثال، فروش املاک تجاری ممکن است با مالیات سنگینی همراه باشد. همچنین، برخی از سودهای سرمایهگذاری مانند سود سهام یا سود صندوقهای سرمایهگذاری ممکن است مشمول مالیات بر درآمد شوند. بنابراین قبل از هرگونه سرمایهگذاری باید با قوانین مالیاتی مرتبط با آن دارایی آشنا شوید.
هزینههای مدیریت:
برخی از سرمایهگذاریها، به ویژه صندوقهای سرمایهگذاری مشترک، کارمزدهای مدیریتی دارند. این کارمزدها به عنوان هزینه مدیریت داراییهای شما توسط تیم حرفهای دریافت میشود و میتواند بخشی از سود شما را کاهش دهد. بنابراین باید بررسی کنید که آیا این هزینهها به نسبت بازدهی سرمایهگذاری به صرفه هستند یا خیر.
تاثیر هزینهها بر بازدهی نهایی:
توجه به این نکته ضروری است که هزینههای سرمایهگذاری میتوانند در بلندمدت تاثیر قابل توجهی بر بازدهی نهایی شما داشته باشند. به همین دلیل، باید قبل از سرمایهگذاری به دقت تمامی هزینهها و مالیاتها را محاسبه کنید تا بتوانید تصمیمگیری بهتری داشته باشید.
آیا با ۷۰۰ میلیون تومان میتوان کسبوکار راه انداخت؟
یکی از تصمیمهای مهم برای سرمایهای مانند ۷۰۰ میلیون تومان این است که بهجای خرید دارایی، از آن برای ایجاد یک منبع درآمد استفاده شود. البته در شرایط اقتصادی سال ۱۴۰۵، راهاندازی کسبوکار بدون بررسی بازار میتواند باعث از بین رفتن بخش قابل توجهی از سرمایه شود. بنابراین بهتر است ابتدا مدل کسبوکار، هزینههای ثابت، هزینه تأمین کالا و میزان فروش احتمالی مشخص شود.
کسبوکارهای اینترنتی یکی از گزینههایی هستند که نسبت به بسیاری از کسبوکارهای سنتی به سرمایه اولیه کمتری نیاز دارند. فروشگاه اینترنتی تخصصی، فروش محصولات در شبکههای اجتماعی، خدمات دیجیتال، تولید محتوا، طراحی سایت و برخی فعالیتهای آموزشی را میتوان با سرمایه محدودتر شروع کرد.
در کسبوکارهای فروشگاهی، بهتر است همه ۷۰۰ میلیون تومان صرف خرید کالا نشود. برای مثال میتوان بخشی از سرمایه را به خرید اولیه کالا، بخشی را به تبلیغات و راهاندازی زیرساخت و قسمت دیگری را به سرمایه در گردش اختصاص داد. داشتن سرمایه در گردش اهمیت زیادی دارد؛ زیرا ممکن است در ماههای ابتدایی فروش به اندازه پیشبینیشده نباشد.
همچنین اگر فرد مهارت تخصصی داشته باشد، سرمایهگذاری روی همان مهارت میتواند بازدهی بیشتری نسبت به ورود مستقیم به بازارهای مالی داشته باشد. خرید تجهیزات، تبلیغات، آموزش تکمیلی و ایجاد برند شخصی میتواند در بلندمدت یک جریان درآمدی ایجاد کند.
بنابراین اگر هدف اصلی شما ایجاد درآمد ماهانه است، بهتر است گزینه کسبوکار را در کنار سرمایهگذاریهای مالی بررسی کنید، نه اینکه تمام سرمایه را صرف یک فعالیت جدید کنید.
چگونه ریسک سرمایهگذاری ۷۰۰ میلیون تومان را کاهش دهیم؟
یکی از اشتباهات رایج، قرار دادن کل سرمایه در یک بازار با هدف کسب بیشترین سود است. ممکن است یک دارایی در یک دوره رشد قابل توجهی داشته باشد، اما هیچ تضمینی وجود ندارد که این روند ادامه پیدا کند. به همین دلیل، تنوعبخشی یکی از مهمترین اصول مدیریت سرمایه در سال ۱۴۰۵ است.
برای مثال، فردی که تمام ۷۰۰ میلیون تومان خود را وارد طلا میکند، در برابر نوسانات قیمت این بازار آسیبپذیر خواهد بود. از طرف دیگر، قرار دادن کل سرمایه در سپرده بانکی نیز ممکن است در شرایط تورمی باعث کاهش قدرت خرید واقعی پول شود.
روش مناسبتر میتواند تقسیم سرمایه میان داراییهای مختلف باشد. برای نمونه، بخشی از پول میتواند در داراییهایی مانند طلا قرار گیرد، بخشی در ابزارهای کمریسکتر باقی بماند و قسمت دیگری برای فرصتهای رشد مانند بورس یا یک کسبوکار اختصاص پیدا کند.
موضوع مهم دیگر، نقدشوندگی است. بهتر است تمام سرمایه در داراییای قرار نگیرد که فروش آن در کوتاهمدت دشوار است. داشتن مقداری وجه نقد یا دارایی با نقدشوندگی بالا باعث میشود در زمان بروز هزینههای ضروری مجبور به فروش سایر داراییها در شرایط نامناسب نشوید.
همچنین بهتر است سرمایهگذاری بهصورت مرحلهای انجام شود. اگر بازار موردنظر نوسان زیادی دارد، ورود تدریجی میتواند ریسک خرید در نقطه نامناسب را کاهش دهد.
در نهایت، برای انتخاب بهترین سرمایهگذاری با ۷۰۰ میلیون تومان، نباید فقط به میزان سود احتمالی توجه کرد. امنیت سرمایه، امکان نقد کردن دارایی، میزان تورم، مدت زمان سرمایهگذاری و توانایی فرد برای تحمل ضررهای کوتاهمدت نیز باید در تصمیمگیری لحاظ شود.
نکاتی که باید قبل از سرمایهگذاری با 700 میلیون تومان در نظر بگیرید
سرمایهگذاری با 700 میلیون تومان یک تصمیم بزرگ است که نیاز به بررسیهای دقیق دارد. این مبلغ به شما امکان میدهد که در بازارهای مختلف حضور پیدا کنید، اما باید به چند نکته اساسی توجه داشته باشید تا بتوانید بهترین تصمیم را بگیرید و از ریسکهای غیرضروری جلوگیری کنید.
بررسی شرایط اقتصادی:
قبل از هرگونه سرمایهگذاری، باید شرایط اقتصادی را به دقت مورد بررسی قرار دهید. این شامل تورم، نرخ بهره، وضعیت بازار ارز و تحولات سیاسی است. در سال 1405، تغییرات ارزی و نوسانات تورم میتوانند بر روی ارزش سرمایهگذاریهای مختلف تاثیر بگذارند. اگر تورم بالا باشد، داراییهایی مثل ملک یا طلا میتوانند انتخابهای بهتری برای حفظ ارزش سرمایه باشند. از طرف دیگر، اگر نرخ بهره بانکی افزایش پیدا کند، صندوقهای با درآمد ثابت ممکن است بازدهی مناسبی داشته باشند.
بررسی میزان ریسکپذیری:
هر سرمایهگذاری با میزانی از ریسک همراه است. باید بدانید که چقدر ریسکپذیر هستید و چه میزان از سرمایه خود را میتوانید در بازارهای پرنوسان مانند ارزهای دیجیتال یا سهام قرار دهید. اگر فردی محافظهکار هستید و به دنبال حفظ سرمایه در برابر ریسک هستید، سرمایهگذاری در داراییهای کمریسکتر مانند صندوقهای با درآمد ثابت یا املاک مناسبتر است.
زمانبندی سرمایهگذاری:
یکی دیگر از نکات مهم، زمانبندی است. باید مشخص کنید که هدف شما از سرمایهگذاری در بلندمدت است یا کوتاهمدت. برخی بازارها مانند املاک و مستغلات برای سرمایهگذاریهای بلندمدت مناسب هستند و در بلندمدت سودآوری بیشتری خواهند داشت. از سوی دیگر، ارزهای دیجیتال و بازار سهام میتوانند در کوتاهمدت نوسانات بیشتری داشته باشند و بازدهی بالاتری برای سرمایهگذاران ریسکپذیر فراهم کنند.
مدیریت سرمایه:
حتماً بخشی از سرمایه خود را به صورت نقدی یا در داراییهای با نقدشوندگی بالا نگه دارید. این نکته مهم است زیرا در مواقع بحرانی یا نیاز به وجه نقد سریع، داشتن داراییهای نقدشونده میتواند کمککننده باشد. سرمایهگذاری تمام مبلغ در یک نوع دارایی مانند ملک یا ارز دیجیتال ممکن است شما را در مواقع نیاز به وجه نقد با مشکل مواجه کند.
ممنون که تا پایان مقاله “بهترین سرمایهگذاری با 700 میلیون تومان در سال 1405” همراه ما بودید.
بیشتر بخوانید:
- بهترین سرمایهگذاری با 100 میلیون تومان در سال 1405
- بهترین سرمایهگذاری با 150 میلیون تومان در سال 1405
- بهترین سرمایهگذاری با 200 میلیون تومان در سال 1405
- بهترین سرمایهگذاری با 300 میلیون تومان در سال 1405
- بهترین سرمایهگذاری با 400 میلیون تومان در سال 1405
- بهترین سرمایهگذاری با 500 میلیون تومان در سال 1405
- بهترین سرمایه گذاری با 1 میلیارد تومان در سال 1405
- بهترین سرمایه گذاری با 2 میلیارد تومان در سال 1405

نظرات کاربران